Business plan auto-entrepreneur : méthode et exemple chiffré
Le business plan n’est pas obligatoire pour s’immatriculer comme auto-entrepreneur, mais il reste utile pour déterminer si l’activité peut couvrir ses dépenses, dégager un revenu suffisant et financer son démarrage. Une banque peut aussi le demander à l’appui d’une demande de prêt.
Pour le construire, décrivez votre offre et vos clients, justifiez vos prévisions de ventes, puis établissez un budget de trésorerie. Ajoutez les cotisations, l’impôt et la TVA propres à votre situation. Un tableau simple suffit au départ.
À quoi sert un business plan en micro-entreprise ?
Il sert à tester le projet sur le papier, puis de point de comparaison une fois l’activité lancée : vous confrontez vos ventes et dépenses réelles aux prévisions pour corriger vos hypothèses. Pour une activité complémentaire sans investissement important, il peut prendre la forme d’un document court accompagné d’un tableur. Pour une demande de financement, détaillez davantage les besoins, les ressources et les risques.
Calcul du reste avant impôt en micro-entreprise
Estimez ce qu’il reste après cotisations et dépenses professionnelles, à partir des missions effectivement encaissées. Chaque scénario est modifiable indépendamment.
Taux de cotisations : aucun taux réglementaire n’est prérempli. Saisissez le taux à vérifier selon la nature de votre activité et la période concernée.
À savoir : le résultat affiché est un reste avant impôt, et non un revenu net après impôt.
Scénario prudent
Scénario central
Scénario haut
Décalage de trésorerie : une facture émise n’est pas nécessairement encaissée. Le chiffre d’affaires estimé ici correspond aux missions payées ; tenez compte des retards ou décalages entre facturation et encaissement.
Le business model répond à une question plus précise : comment l’activité va-t-elle générer du chiffre d’affaires ? Il décrit notamment les clients, les prestations ou produits vendus et leur prix. C’est une partie du business plan, qui explique aussi les moyens à mobiliser et les résultats attendus.
Rédigez le document avant de vous engager dans des dépenses importantes.
Que contient un business plan d’auto-entrepreneur ?
Un business plan complet suit généralement cet ordre :
- Résumé du projet : activité, clients visés, besoins financiers.
- Présentation de l’offre et du porteur de projet : parcours, compétences, produits ou prestations, prix.
- Étude de marché : demande, clients, concurrence.
- Stratégie commerciale : comment trouver et convaincre les clients.
- Moyens nécessaires : matériel, local, outils, assurances.
- Prévisions financières : chiffre d’affaires, dépenses, trésorerie et financement du démarrage.
1. Préparer son business plan : définir l’offre et étudier le marché
Commencez par préciser le problème que vous résolvez, le client visé et ce que vous lui vendez. Une offre claire permet de construire des prévisions plus solides qu’une simple liste de compétences.
Réunissez ensuite des éléments sur votre marché :
- La demande : qui achète, à quelle fréquence et pour quel besoin ?
- Les clients : où les trouver et quels critères utilisent-ils pour choisir ?
- La concurrence : quelles offres comparables existent et comment se distinguent-elles ?
- Les contraintes : disponibilité, saisonnalité, matériel, déplacements ou délais de réalisation.
Comparez les offres visibles, échangez avec des clients potentiels et notez les observations qui soutiennent vos choix. Par exemple, un tarif élevé doit correspondre à une valeur identifiable : spécialisation, rapidité ou service plus complet.
Présentez également votre parcours et les moyens dont vous disposez. Une activité exercée en complément d’un emploi ne peut pas reposer sur le même volume de missions qu’une activité à temps plein.
2. Estimer le chiffre d’affaires sans surestimer les ventes
Partez de votre capacité réelle, puis estimez la part que vous pouvez vendre. Pour une prestation, multipliez le nombre de missions encaissées par leur prix. Pour la vente de biens, multipliez les quantités vendues par le prix unitaire.
Le temps disponible ne correspond pas entièrement au temps facturable : il faut aussi prospecter, préparer les offres, gérer les clients et suivre les paiements. Si vous prévoyez huit missions par mois, expliquez comment vous les obtiendrez et si vous pouvez les réaliser dans le temps disponible.
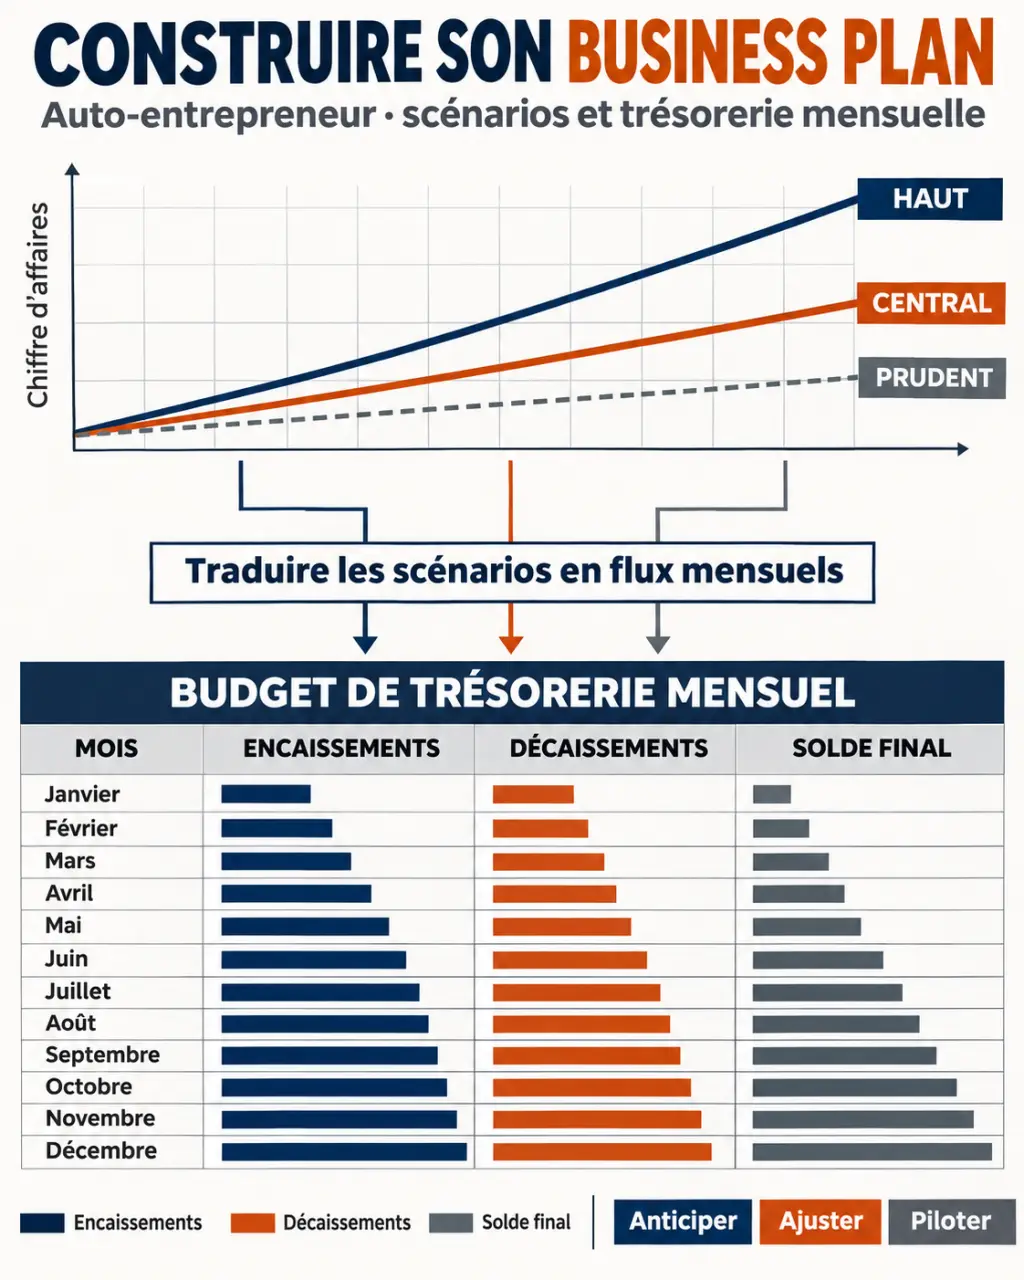
Construisez trois scénarios en faisant varier le nombre de ventes :
- Prudent : démarrage plus lent ou perte d’un client.
- Central : objectif cohérent avec vos démarches commerciales et votre capacité.
- Haut : demande supérieure, sans dépasser vos capacités de production.
Pour une activité saisonnière, répartissez les ventes mois par mois plutôt que de diviser le total annuel en parts égales. Distinguez aussi la date de facturation de la date d’encaissement : une facture envoyée en janvier et payée en février alimente la trésorerie de février.
3. Recenser les dépenses et les besoins de départ
Listez les dépenses nécessaires avant la première vente, puis celles qui reviennent pendant l’activité. Séparez les montants fixes des coûts liés au volume de ventes.
| Catégorie | Exemples à prévoir | Question à se poser |
|---|---|---|
| Démarrage | Matériel, stock initial, création de supports commerciaux | Que faut-il payer avant le premier encaissement ? |
| Dépenses récurrentes | Assurance, téléphone, logiciels, local | Quel montant reste à payer même sans vente ? |
| Coûts variables | Achats de marchandises, emballages, déplacements | Combien coûte chaque vente ou mission supplémentaire ? |
| Prélèvements | Cotisations sociales, impôt et, le cas échéant, TVA | À quelle date la somme devra-t-elle être versée ? |
Appuyez les montants sur des devis, des prix observés ou vos dépenses connues. Intégrez aussi une marge de sécurité pour les imprévus. En micro-entreprise, une dépense réellement payée pèse sur votre trésorerie même si elle ne réduit pas directement la base de calcul des cotisations.
4. Construire les tableaux financiers utiles
Le budget de trésorerie : le premier tableau à remplir
Pour chaque mois de la première année, indiquez le solde disponible au début du mois, les encaissements attendus et les décaissements prévus. Le solde de fin de mois se calcule ainsi :
Solde initial + encaissements − décaissements = solde final.
Le solde final devient le solde initial du mois suivant. Si un mois passe en négatif, le projet manque de trésorerie à cette date, même si les ventes prévues sur l’année paraissent suffisantes. Vous pouvez alors prévoir un apport, réduire une dépense ou ajuster le calendrier de démarrage.
Le plan de financement : d’où vient l’argent ?
Ce tableau rapproche les besoins de départ des ressources disponibles. Inscrivez d’un côté les achats initiaux et la réserve de trésorerie nécessaire ; de l’autre, votre apport et les financements envisagés. Les ressources doivent couvrir les besoins. Ce tableau devient particulièrement utile si vous sollicitez un prêt.
Le compte de résultat et les prévisions à moyen terme
Un compte de résultat prévisionnel présente les produits et les charges sur une période. Il peut aider à apprécier la rentabilité et à comparer le régime micro avec un régime réel. Un bilan prévisionnel devient surtout pertinent pour un dossier de financement plus complet.
Pour donner une perspective au projet, prolongez vos hypothèses sur trois années. La première année gagne à être détaillée mois par mois ; les années suivantes peuvent être présentées sous forme annuelle, avec des explications sur l’évolution des ventes et des dépenses.
Exemple : calculer le revenu disponible d’une activité de services
Prenons une activité fictive qui vend des missions à 500 € chacune. Le scénario central prévoit quatre missions encaissées par mois, soit 2 000 € de chiffre d’affaires. Les dépenses professionnelles sont estimées à 400 € par mois. Pour illustrer le calcul, nous retenons une hypothèse de cotisations de 25 % : ce chiffre n’est pas un taux applicable à toutes les activités.
| Scénario mensuel | Prudent | Central | Haut |
|---|---|---|---|
| Missions encaissées | 2 | 4 | 6 |
| Chiffre d’affaires | 1 000 € | 2 000 € | 3 000 € |
| Cotisations fictives à 25 % | 250 € | 500 € | 750 € |
| Dépenses professionnelles supposées fixes | 400 € | 400 € | 400 € |
| Reste avant impôt sur le revenu | 350 € | 1 100 € | 1 850 € |
Dans le scénario central, les 1 100 € restants ne sont ni le chiffre d’affaires ni le revenu après impôt. Le calcul suppose que toutes les missions sont encaissées dans le mois et que les dépenses restent identiques. Si un client paie plus tard, la trésorerie du mois baisse, même si la mission est réalisée.
Avec ces seules hypothèses, chaque mission encaissée laisse 375 € après cotisations fictives. Il faut donc deux missions pour couvrir les dépenses mensuelles : une seule laisserait 375 €. Pour viser 1 500 € avant impôt, il faudrait six missions (cinq laisseraient 1 475 €) : 2 250 € après cotisations, soit 1 850 € après dépenses.
5. Intégrer cotisations, impôt et TVA
En micro-entreprise, les cotisations sociales sont calculées sur le chiffre d’affaires encaissé, pas sur ce qu’il reste après paiement des dépenses. Le taux est un pourcentage du chiffre d’affaires qui varie selon la nature de l’activité (vente de marchandises, prestation de services, profession libérale). Paramétrez-le dans votre tableur et inscrivez les versements aux dates de déclaration choisies, mensuelles ou trimestrielles.
Ajoutez une estimation distincte de l’impôt sur le revenu. En micro-entreprise, il est en principe calculé sur le chiffre d’affaires diminué d’un abattement forfaitaire qui dépend de la nature de l’activité, et non sur vos dépenses réelles, sauf option pour le versement libératoire, qui le fixe en pourcentage du chiffre d’affaires. Le montant dépend aussi de la composition de votre foyer fiscal et de vos autres revenus : le reste après dépenses et cotisations ne doit donc pas être présenté comme un revenu net d’impôt.
Pour la TVA, deux cas se présentent. Tant que vous bénéficiez de la franchise en base, vous facturez sans TVA et ne la récupérez pas sur vos achats : le prix affiché est le prix encaissé. Au-delà d’un seuil de chiffre d’affaires, la franchise cesse et vos prix doivent intégrer la TVA. Si vous la facturez, distinguez le chiffre d’affaires hors taxe, la TVA encaissée et la TVA à reverser, en tenant compte de la TVA récupérable sur vos achats. Une somme encaissée au titre de la TVA ne constitue pas un revenu disponible.
Si vos achats, votre stock ou vos investissements absorbent une part importante des ventes, comparez la micro-entreprise avec un régime réel. Le critère n’est pas seulement le montant du chiffre d’affaires : confrontez aussi les charges réellement supportées, les prélèvements et les obligations de gestion. Un compte de résultat prévisionnel facilite cette comparaison.
Quel modèle choisir pour réaliser son business plan ?
Un tableur Excel ou équivalent convient si vous souhaitez modifier librement vos hypothèses. Prévoyez au minimum un onglet pour les ventes, un pour les dépenses, un pour la trésorerie mensuelle et un pour le financement initial. Ajoutez des colonnes ou onglets pour les trois scénarios.
Un outil en ligne peut guider la rédaction et automatiser certains calculs. Son intérêt dépend de sa capacité à intégrer votre activité, vos dates de paiement et les paramètres sociaux et fiscaux pertinents. Dans tous les cas, un modèle prérempli ne remplace pas vos propres hypothèses.
Un accompagnement personnalisé devient utile lorsque les investissements sont importants, que le traitement fiscal est complexe ou que le dossier doit soutenir une demande de financement. Il permet de discuter les hypothèses et la cohérence des tableaux.
Que présenter à une banque ou à un partenaire ?
Un business plan peut aider à présenter votre projet lorsque vous demandez un prêt ou cherchez un partenaire. Ouvrez le dossier par un résumé court, idéalement limité à deux pages : activité, clients visés, avantage de l’offre, besoins financiers et principaux résultats prévus. Détaillez ensuite votre étude de marché, votre stratégie commerciale et vos tableaux financiers.
Expliquez surtout les hypothèses qui changent la décision : nombre de clients nécessaires, délai d’encaissement, dépenses initiales et capacité à faire face à un démarrage lent. Actualisez le budget de trésorerie à mesure que les ventes et les paiements réels remplacent les prévisions.