Expert-comptable international : missions et critères de choix
Un expert-comptable international accompagne les entreprises dont l’activité dépasse les frontières : société étrangère qui s’implante en France, groupe qui ouvre une filiale ou PME française qui vend à l’étranger. Il organise la comptabilité et les déclarations françaises, analyse les flux de TVA, accompagne la création d’une filiale ou d’une succursale, prépare le reporting en anglais attendu par le siège et coordonne, si nécessaire, les échanges avec les conseils du pays partenaire.
Le bon cabinet ne se choisit pas seulement sur sa maîtrise de l’anglais. Il doit comprendre vos pays, vos opérations et le niveau de reporting attendu par votre direction financière.
À qui s’adresse un expert-comptable international ?
- Société étrangère arrivant en France : choix d’une implantation, organisation de la comptabilité française, déclarations fiscales et mise en place du suivi social.
- Entreprise française présente à l’étranger : analyse des flux avec les clients, fournisseurs ou entités du groupe et coordination avec les professionnels locaux.
- Groupe international : production d’informations utilisables par la direction financière, rapprochement des données locales et traitement des opérations entre sociétés liées.
- Entreprise de vente en ligne : examen des pays de livraison, des circuits d’importation et des dispositifs de déclaration de TVA adaptés aux ventes.
- Particulier installé entre plusieurs pays : étude des revenus, du patrimoine immobilier français et des conventions fiscales applicables.
Faire intervenir le cabinet avant la première opération permet de construire le circuit comptable et fiscal en même temps que le projet commercial. Il peut aussi reprendre une activité existante, à partir des écritures et des déclarations déjà produites.
Filiale ou succursale : quelle implantation choisir en France ?
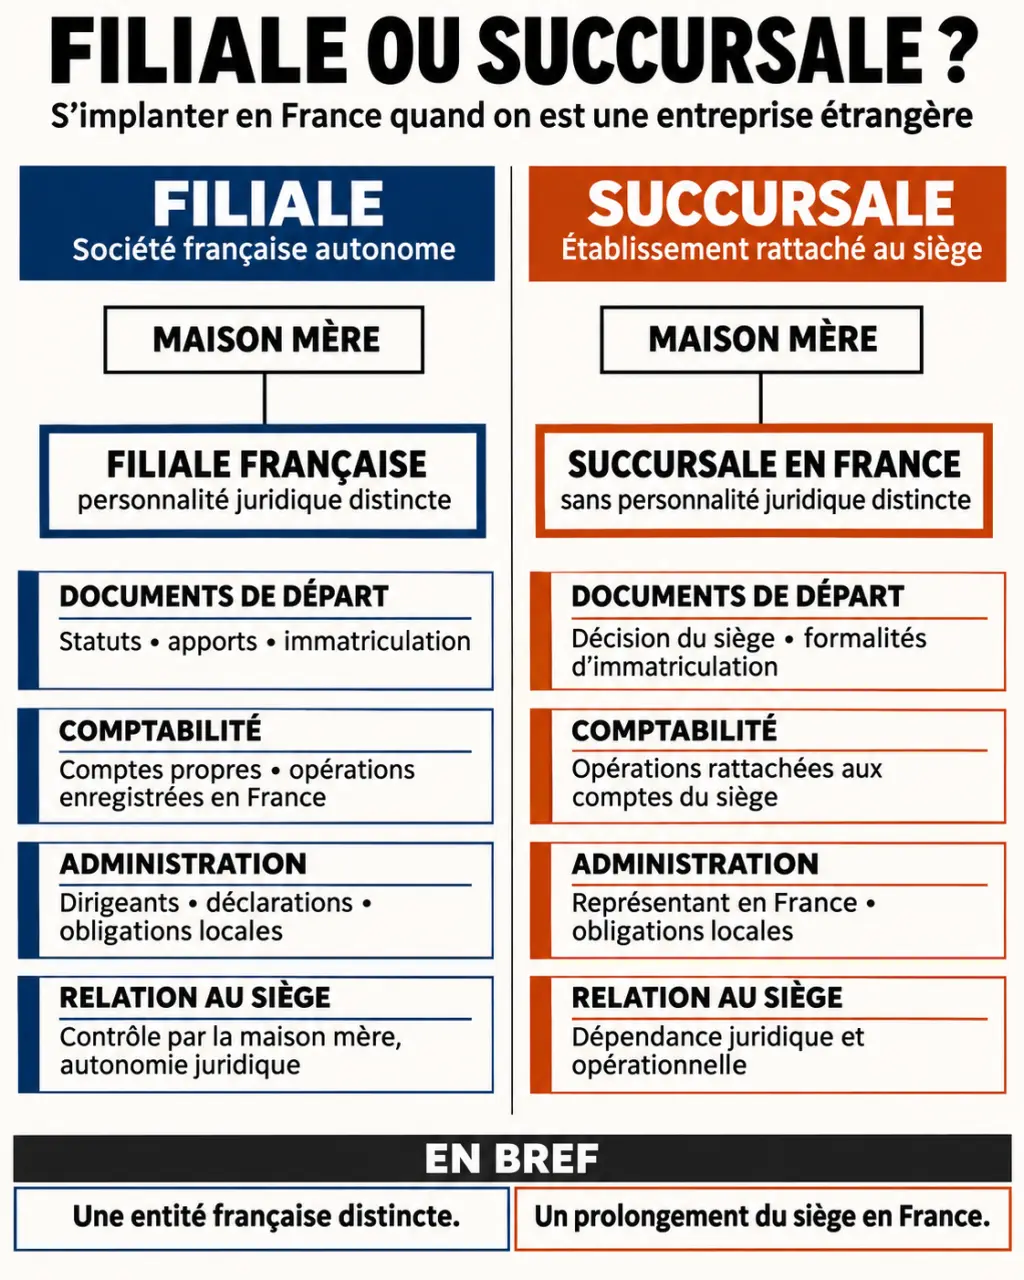
Une filiale est une société distincte de sa société mère. Une succursale est un établissement de la société étrangère : elle n’est pas une société séparée. Ce choix structure les relations avec le siège, la présentation des comptes et l’organisation administrative.
Comprendre le guichet unique TVA à l’importation (IOSS) — Un guide pratique sur le fonctionnement de l’IOSS pour collecter, déclarer et payer la TVA des ventes importées dans l’Union européenne.
| Point de comparaison | Filiale | Succursale |
|---|---|---|
| Organisation | Société française distincte, détenue par une autre société | Présence française rattachée à la société étrangère |
| Documents de départ | Projet de statuts et informations sur les associés et dirigeants | Documents de la société étrangère et informations sur son activité française |
| Questions à traiter | Forme de société, relations avec la maison mère et suivi des opérations | Répartition des opérations entre le siège et l’établissement français |
Pour une filiale, la SAS et la SARL sont deux formes à étudier. Le choix dépend notamment de la gouvernance souhaitée et des relations entre associés. Le cabinet peut participer à la préparation des démarches et travailler avec un avocat lorsque le projet nécessite une analyse juridique complémentaire.
Sur le plan fiscal et comptable, il faut examiner les opérations réellement réalisées en France, les liens avec le siège et les règles applicables aux pays concernés.
Quelles missions comptables et sociales confier au cabinet ?
Produire une comptabilité française exploitable
Le cabinet peut organiser la collecte des factures et des relevés, tenir ou réviser les comptes, préparer les états de fin d’exercice et les déclarations prévues dans sa mission. En France, le plan comptable général, ou PCG, fournit le cadre de référence de la comptabilité française.
Pour une entreprise déjà active, la reprise commence par un état des lieux : comptabilité disponible, déclarations déposées, soldes à expliquer et opérations en attente. Le fichier des écritures comptables, appelé FEC, permet notamment de transmettre les écritures sous une forme structurée. Sa disponibilité facilite l’examen du dossier, sans remplacer les pièces justificatives.
Organiser le suivi des salariés
Une implantation avec du personnel en France implique aussi un suivi social. La mission peut comprendre la préparation de la paie, les déclarations associées et la coordination avec un spécialiste du droit social. Le périmètre doit préciser qui fournit les éléments variables, qui valide les bulletins et qui répond aux questions des salariés.
TVA internationale : partir des flux réels
Le cabinet commence par identifier ce qui est vendu, le pays de départ et d’arrivée, ainsi que la qualité du client : entreprise ou particulier. Il examine ensuite les obligations déclaratives correspondant à chaque circuit.
- TVA intracommunautaire : elle concerne les opérations entre pays de l’Union européenne. La nature de l’opération et les informations sur le client influencent son traitement.
- OSS : le guichet unique de TVA permet, pour certaines ventes concernées, de déclarer la TVA due dans plusieurs pays de l’Union par une procédure centralisée.
- IOSS : le guichet unique à l’importation concerne certaines ventes à distance de biens importés. Il ne s’applique pas à tous les envois.
Exemple : une boutique française vend à des particuliers dans plusieurs pays européens et achète aussi des marchandises hors de l’Union. Le cabinet distingue les ventes expédiées depuis l’Union des ventes de biens importés. Il peut ensuite déterminer si l’OSS ou l’IOSS présente un intérêt pour les flux concernés. Un même tableau de ventes doit conserver le pays de destination et les informations utiles à chaque déclaration.
Fiscalité transfrontalière et prix de transfert
Lorsqu’une entreprise réalise des opérations dans plusieurs pays, il faut examiner où ses revenus sont imposables et comment les règles des pays concernés s’articulent. Les conventions fiscales internationales servent notamment à répartir certains droits d’imposition et à limiter les doubles impositions. Leur effet dépend du texte applicable et de la situation réelle de l’entreprise.
Les prix de transfert concernent les transactions entre sociétés d’un même groupe : vente de marchandises, prestations de services ou mise à disposition de ressources, par exemple. Le cabinet aide à identifier ces flux, à comprendre leur tarification et à réunir les éléments qui la justifient. Il peut coordonner cette analyse avec les conseils fiscaux des autres pays.
Pour un particulier international, l’étude peut porter sur les revenus perçus dans différents pays, la convention fiscale applicable et, lorsque le patrimoine immobilier le justifie, l’impôt sur la fortune immobilière ou IFI. La résidence et la nature des biens ou revenus sont des points de départ essentiels.
Reporting en anglais : coordonner le siège et les conseils locaux
La comptabilité française répond aux besoins locaux. La direction du groupe peut demander en parallèle un reporting dans un format différent, en anglais et avec ses propres rubriques. Le cabinet organise alors la correspondance entre les comptes français et les informations attendues par le siège.
Cette correspondance peut faire intervenir les référentiels IFRS, US GAAP ou UK GAAP. Une traduction des intitulés ne suffit pas nécessairement : les méthodes de présentation ou de comptabilisation peuvent différer. La mission doit donc préciser si le cabinet fournit seulement un tableau de correspondance ou s’il participe aussi aux retraitements demandés.
Pour éviter les échanges dispersés, désignez un interlocuteur côté entreprise et un côté cabinet. Fixez ensemble le calendrier de clôture, la langue des livrables, le format des tableaux et la personne chargée de contacter le CPA, l’accountant, le Steuerberater ou le conseil local. Prévoyez aussi qui tranche lorsqu’une donnée française ne correspond pas au format du groupe.
Comment choisir votre cabinet comptable international ?
- Pays et opérations connus : présentez vos pays de vente, d’achat et d’implantation. Demandez au cabinet comment il traiterait vos principaux flux.
- Langues de travail : précisez si vous attendez des réunions, des courriels et des livrables en anglais ou dans une autre langue.
- Coordination internationale : identifiez les tâches du cabinet français et celles confiées aux professionnels étrangers ou aux avocats.
- Reporting : transmettez un modèle de tableau du groupe pour définir les retraitements, les délais et les validations nécessaires.
- Périmètre et honoraires : distinguez la mise en place, les travaux récurrents et les interventions ponctuelles. Le devis doit indiquer les livrables et les prestations exclues.
- Organisation : convenez d’un interlocuteur, d’un rythme d’échange et d’une méthode de transmission des pièces.
Être accompagné par un expert-comptable international
La mission est formalisée dans une lettre de mission, qui fixe le périmètre, les livrables et les honoraires. Pour obtenir une proposition adaptée, préparez une présentation courte de votre activité, la liste des pays concernés, les structures déjà créées, une description des flux de facturation et vos dates de reporting. Ajoutez vos derniers comptes et déclarations si l’activité existe déjà.